Χάρης Καρώνης: Ο Έλληνας fintech πρωτοπόρος που έφερε τη Viva.com σε 31 ευρωπαϊκές αγορές
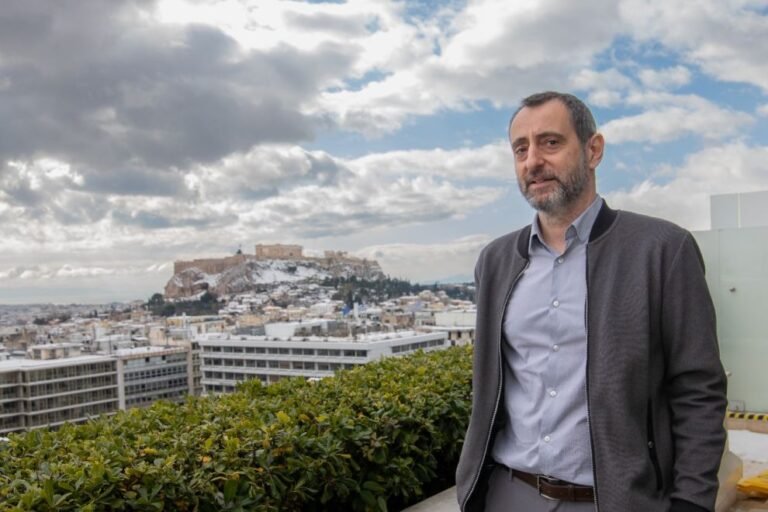
Από μια εταιρεία ανάπτυξης λογισμικού στην Αθήνα σε έναν τεχνολογικό οργανισμό πληρωμών και τραπεζικών υπηρεσιών με παρουσία σε δεκάδες ευρωπαϊκές αγορές. Η επιχειρηματική διαδρομή του Χάρη Καρώνη είναι στενά συνδεδεμένη με μία από τις πλέον αναγνωρίσιμες ιστορίες ελληνικής fintech εξωστρέφειας: τη Viva.com.
Ο Founder & CEO της Viva.com βρέθηκε στο επίκεντρο μιας πορείας που ξεκίνησε το 2000, όταν η εταιρεία λειτουργούσε κυρίως ως software development company για τράπεζες και χρηματοπιστωτικούς οργανισμούς, και εξελίχθηκε σταδιακά σε μια πλήρως cloud-based πλατφόρμα πληρωμών και, στη συνέχεια, σε τραπεζικό και τεχνολογικό οικοσύστημα για επιχειρήσεις.
Σήμερα, η ίδια η Viva.com αναφέρει ότι οι λύσεις της μπορούν να υποστηρίξουν πληρωμές σε περισσότερες από 1.215 συσκευές και 31 ευρωπαϊκές αγορές, με την τεχνολογία Tap on Any Device να αποτελεί ένα από τα χαρακτηριστικότερα στοιχεία της τεχνολογικής της ταυτότητας.
Πίσω από αυτή τη διαδρομή βρίσκεται ο Χάρης Καρώνης, ένας επιχειρηματίας που επέλεξε από νωρίς να αντιμετωπίσει τις χρηματοοικονομικές υπηρεσίες όχι μόνο ως τραπεζικό προϊόν, αλλά ως πρόβλημα τεχνολογίας, software και user experience.
Το Targeted.gr εξετάζει την πορεία του Χάρη Καρώνη, την εξέλιξη της Viva από software company σε ευρωπαϊκό fintech και tech-bank οικοσύστημα, τις τεχνολογίες που τροφοδότησαν την ανάπτυξή της και τα επόμενα βήματα μιας εταιρείας που εξακολουθεί να διευρύνει το ευρωπαϊκό της αποτύπωμα.
Περιεχόμενα
ToggleΠοιος είναι ο Χάρης Καρώνης
Ο Χάρης Καρώνης είναι Founder & CEO της Viva.com, ενώ συνιδρυτής και Chairman of the Board είναι ο Μάκης Αντύπας. Η επίσημη εταιρική παρουσία της Viva.com εξακολουθεί σήμερα να τοποθετεί τον Καρώνη στην κορυφή της διοικητικής της ομάδας.
Η επιχειρηματική ιστορία της Viva ξεκινά το 2000. Όπως έχει περιγράψει η ίδια η εταιρεία, τα πρώτα χρόνια η δραστηριότητα επικεντρωνόταν στην ανάπτυξη web applications και μεγάλων transactional systems για τον τραπεζικό και χρηματοπιστωτικό χώρο. Σταδιακά δημιουργήθηκε μια ομάδα μηχανικών με τεχνογνωσία σε μεγάλης κλίμακας συστήματα συναλλαγών, ενώ η δραστηριότητα επεκτάθηκε και σε κλάδους όπως οι αερομεταφορές και οι τηλεπικοινωνίες.
Αυτό το τεχνολογικό DNA αποδείχθηκε κρίσιμο για την επόμενη φάση. Η Viva δεν δημιουργήθηκε αρχικά ως συμβατική τράπεζα που αργότερα προσπάθησε να ψηφιοποιηθεί. Ξεκίνησε από το software και κινήθηκε σταδιακά προς τις πληρωμές και τις χρηματοοικονομικές υπηρεσίες.
Και αυτή η αντίστροφη διαδρομή αποτελεί ένα από τα στοιχεία που διαφοροποιούν το success story του Καρώνη.
Από το software στις ψηφιακές πληρωμές
Η μετάβαση της Viva προς τα payments δεν έγινε από τη μία ημέρα στην άλλη. Βασίστηκε πάνω στην τεχνογνωσία που είχε ήδη αποκτήσει η εταιρεία στην κατασκευή transactional systems.
Η λογική ήταν βαθιά τεχνολογική: αντί οι πληρωμές να αντιμετωπίζονται ως μια υπηρεσία δεμένη με συγκεκριμένο τραπεζικό κατάστημα ή hardware, μπορούσαν να αντιμετωπιστούν ως software infrastructure.
Με τα χρόνια, η Viva Wallet δημιούργησε μια proprietary cloud-based payments platform, προσφέροντας υπηρεσίες σε μικρές και μεσαίες επιχειρήσεις σε ολόκληρη την Ευρώπη. Όταν η JPMorgan ανακοίνωσε την επένδυσή της το 2022, περιέγραφε ήδη τη Viva ως εταιρεία με έδρα την Αθήνα, παρουσία σε 23 χώρες και τεχνολογική πλατφόρμα που υποστήριζε μεταξύ άλλων Tap to Device, merchant financing, virtual cards και άλλες υπηρεσίες.
Η εταιρεία είχε αρχίσει πλέον να μετατρέπεται από έναν ελληνικό software provider σε ευρωπαϊκή fintech υποδομή.
Το μεγάλο στοίχημα του cloud
Ένα από τα στοιχεία που χαρακτήρισαν από νωρίς τη στρατηγική της Viva ήταν η επένδυση στο cloud.
Η εταιρεία είχε ήδη τοποθετήσει το cloud στο κέντρο της τεχνολογικής της αρχιτεκτονικής αρκετά χρόνια πριν η έννοια του cloud-native banking γίνει βασικό μέρος της συζήτησης γύρω από το fintech.
Η Viva χαρακτηριζόταν ήδη από το 2020 ως ευρωπαϊκό neobank με υποδομή στο Microsoft Azure, ενώ η ίδια η εταιρεία είχε οικοδομήσει τις payment υπηρεσίες της γύρω από λογική χωρίς τα παραδοσιακά τεχνολογικά βάρη legacy banking infrastructure.
Για τον Καρώνη, αυτό έδινε ένα σημαντικό στρατηγικό πλεονέκτημα: η εταιρεία μπορούσε να αναπτύσσει νέες λειτουργίες ως software και να τις επεκτείνει σε διαφορετικές αγορές χωρίς να χρειάζεται να ανακατασκευάζει ολόκληρη την τεχνολογική βάση της από την αρχή.
Η εξαγορά της Praxia Bank και η μετάβαση σε νέα εποχή
Το 2020 υπήρξε κομβικό έτος.
Τον Αύγουστο εκείνης της χρονιάς η Viva Wallet ολοκλήρωσε την εξαγορά της Praxia Bank, αποκτώντας τραπεζική άδεια. Η κίνηση επέτρεψε στον όμιλο να διευρύνει τη δραστηριότητά του πέρα από τις πληρωμές, προς τραπεζικά προϊόντα όπως χρηματοδότηση και καταθετικές υπηρεσίες.
Ήταν μια σημαντική αλλαγή στην πορεία της εταιρείας.
Η Viva δεν ήθελε πλέον να αποτελεί απλώς payment processor. Το μοντέλο σταδιακά εξελισσόταν προς μία πλατφόρμα όπου μια επιχείρηση θα μπορούσε να συνδυάζει payments, business account, card issuing και financing μέσα στο ίδιο τεχνολογικό περιβάλλον.
Τον Ιανουάριο του 2025 ολοκληρώθηκε επίσης η συγχώνευση της Viva Payment Services με τη Vivabank, με την απορρόφηση της πρώτης από το πιστωτικό ίδρυμα να καταγράφεται και από την Τράπεζα της Ελλάδος.
Έτσι, η σημερινή Viva.com έχει πλέον διαφορετική φυσιογνωμία από τη Viva Wallet των πρώτων fintech χρόνων.
Tap on Any Device: Όταν το POS γίνεται software
Ίσως η τεχνολογία που εκφράζει καλύτερα τη φιλοσοφία της Viva.com είναι το Tap on Any Device.
Η βασική ιδέα είναι απλή αλλά ιδιαίτερα σημαντική: η αποδοχή μιας contactless πληρωμής δεν χρειάζεται απαραίτητα ένα κλασικό αυτόνομο POS. Συμβατές συσκευές μπορούν να χρησιμοποιηθούν για την αποδοχή πληρωμών μέσω software.
Η σημερινή πλατφόρμα της Viva αναφέρει συμβατότητα με περισσότερες από 1.215 συσκευές, ενώ η τεχνολογία χρησιμοποιείται σε 31 ευρωπαϊκές αγορές.
Αυτό αλλάζει τη λογική του payment terminal.
Το POS παύει να είναι αποκλειστικά ένα ξεχωριστό hardware box και μετατρέπεται περισσότερο σε λειτουργία που μπορεί να ενσωματωθεί σε μια υπάρχουσα συσκευή.
Για μικρές επιχειρήσεις, delivery, hospitality, mobility, self-service συστήματα ή software vendors, η διαφορά μπορεί να είναι ουσιαστική. Λιγότερο ειδικό hardware σημαίνει διαφορετικό deployment model, μικρότερη πολυπλοκότητα και περισσότερες δυνατότητες ενσωμάτωσης των πληρωμών μέσα στην ίδια την επιχειρηματική διαδικασία.
Ο Καρώνης και η φιλοσοφία του “technology first”
Η περίπτωση της Viva.com παρουσιάζει ιδιαίτερο ενδιαφέρον για το Targeted γιατί η ανάπτυξή της δεν βασίζεται μόνο στην πώληση ενός χρηματοοικονομικού προϊόντος.
Η ίδια η εταιρεία λειτουργεί όλο και περισσότερο σαν technology platform.
Το payment gateway, το Terminal app, οι APIs, το Tap on Any Device, οι integrations με business software και το embedded financing δημιουργούν ένα οικοσύστημα όπου οι πληρωμές γίνονται μέρος μιας ευρύτερης digital workflow.
Στην πιο πρόσφατη εταιρική στρατηγική, η Viva.com συνδέει τις υπηρεσίες πληρωμών με banking, financing, fiscalisation και integrations με εκατοντάδες software και hardware partners.
Εδώ βρίσκεται και ένα βασικό στοιχείο της επιχειρηματικής λογικής του Καρώνη: η τεχνολογία δεν λειτουργεί ως συμπλήρωμα του χρηματοοικονομικού προϊόντος. Είναι ο μηχανισμός πάνω στον οποίο κατασκευάζεται το ίδιο το προϊόν.
Η επένδυση της JPMorgan
Ένα από τα μεγαλύτερα ορόσημα στην ιστορία της Viva ήρθε με το ενδιαφέρον της JPMorgan.
Η συμφωνία ανακοινώθηκε τον Ιανουάριο του 2022 και ολοκληρώθηκε τον Δεκέμβριο της ίδιας χρονιάς. Η JPMorgan απέκτησε ποσοστό 48,5% στη Viva Wallet, ενώ οι ιδρυτές διατήρησαν την πλειοψηφία με 51,5%. Στο πλαίσιο της συναλλαγής προβλέφθηκε επίσης κεφαλαιακή ενίσχυση €100 εκατ. από την JPMorgan.
Για μια εταιρεία που είχε ξεκινήσει στην Αθήνα ως software developer, η είσοδος ενός από τους μεγαλύτερους χρηματοπιστωτικούς ομίλους στον κόσμο αποτέλεσε σημαντική αναγνώριση της κλίμακας που είχε ήδη αποκτήσει.
Η JPMorgan είχε τότε επισημάνει τόσο τη cloud-based payment platform της Viva όσο και τη δυνατότητά της να εξυπηρετεί SMBs σε ολόκληρη την Ευρώπη.
Η σχέση των δύο μετόχων εξελίχθηκε αργότερα σε έντονη δικαστική και εταιρική διαμάχη γύρω από ζητήματα αποτίμησης και εταιρικής διακυβέρνησης. Τα δύο μέρη έχουν διατυπώσει διαφορετικές θέσεις δημόσια, ενώ δικαστικές αποφάσεις στο Ηνωμένο Βασίλειο έχουν εξετάσει πτυχές της μεταξύ τους συμφωνίας.
Για την επιχειρηματική πορεία της Viva, ωστόσο, η συναλλαγή του 2022 παραμένει ένα κρίσιμο σημείο στην ιστορία της διεθνούς ανάπτυξης της εταιρείας.
Από 23 σε 31 ευρωπαϊκές αγορές
Η γεωγραφική επέκταση αποτελεί ίσως την πιο ορατή απόδειξη της φιλοδοξίας του Καρώνη για πανευρωπαϊκό scale.
Για μεγάλο διάστημα, η Viva δραστηριοποιούνταν σε 23 ευρωπαϊκές χώρες. Τον Μάιο του 2026 ανακοίνωσε την είσοδό της σε Εσθονία, Λετονία, Λιθουανία, Σλοβακία και Σλοβενία, ανεβάζοντας τότε το αποτύπωμά της σε 29 χώρες.
Η σημερινή επίσημη πλατφόρμα της Viva.com αναφέρει πλέον λύσεις σε 31 ευρωπαϊκές αγορές.
Η αξία αυτής της επέκτασης δεν βρίσκεται μόνο στον αριθμό των χωρών. Η ευρωπαϊκή αγορά πληρωμών είναι κατακερματισμένη, με διαφορετικά τοπικά payment schemes, ρυθμιστικές απαιτήσεις, φορολογικές διαδικασίες και προτιμήσεις καταναλωτών.
Το μεγάλο στοίχημα για τη Viva είναι να δίνει σε μια επιχείρηση μία ενιαία τεχνολογική βάση και, ταυτόχρονα, να προσαρμόζεται στις ιδιαιτερότητες κάθε αγοράς.
Αυτό είναι πολύ πιο δύσκολο από το απλό «επεκτεινόμαστε σε περισσότερες χώρες».
Όταν το fintech γίνεται υποδομή
Η Viva.com του 2026 δείχνει σημάδια ότι επιδιώκει έναν ρόλο μεγαλύτερο από αυτόν ενός payment provider.
Τον Ιούλιο του 2026 έγινε μέλος της European Payments Initiative, ενώ τον ίδιο μήνα ανακοινώθηκε συνεργασία με την European Dynamics για το κεντρικό payment system του ευρωπαϊκού Carbon Border Adjustment Mechanism. Τον Αύγουστο ακολούθησε σύμβαση για υπηρεσίες πληρωμών προς το κυπριακό κράτος, με αναμενόμενο ετήσιο managed payment volume άνω των €1,5 δισ.
Τον Σεπτέμβριο του 2026, η Viva ανακοίνωσε επίσης απευθείας σύνδεση με το Multibanco στην Πορτογαλία, παρουσιάζοντας τον εαυτό της ως την πρώτη διεθνή τράπεζα που συνδέεται απευθείας με το εθνικό payment scheme της χώρας.
Αυτές οι κινήσεις δείχνουν τη σταδιακή μετάβαση από το «πουλάμε payment products» προς το «αποτελούμε κομμάτι της ευρωπαϊκής υποδομής πληρωμών».
Και αυτό αποτελεί πολύ διαφορετικό επίπεδο φιλοδοξίας.
Η τεχνητή νοημοσύνη στο νέο μοντέλο της Viva.com
Η AI έχει επίσης μπει στον πυρήνα της στρατηγικής της εταιρείας.
Η Viva.com έχει αναφέρει χρήση AI στο onboarding, στο KYC, στην πιστωτική αξιολόγηση και στην εξυπηρέτηση πελατών. Τον Σεπτέμβριο του 2025 η εταιρεία ανέφερε ότι περισσότερο από το 85% των customer inquiries διαχειριζόταν ήδη μέσω AI agents.
Δεν πρόκειται μόνο για chatbot εφαρμογές.
Η λογική είναι ότι δεδομένα συναλλαγών, επιχειρηματική δραστηριότητα και KYC μπορούν να χρησιμοποιούνται για ταχύτερες διαδικασίες πιστοδότησης και χρηματοδότησης. Στην επέκταση του 2026, η Viva περιέγραψε ένα σύστημα στο οποίο transaction data και real-time trading performance τροφοδοτούν τις αποφάσεις χρηματοδότησης των επιχειρήσεων.
Αυτό φέρνει τη Viva σε ένα μοντέλο όπου payments, banking data και AI συναντώνται στην ίδια πλατφόρμα.
Από το POS στη χρηματοδότηση της επιχείρησης
Η εξέλιξη αυτή είναι σημαντική και από άποψη customer journey.
Αρχικά, μια μικρή επιχείρηση μπορεί να χρησιμοποιήσει τη Viva για να αποδέχεται πληρωμές. Στη συνέχεια, η ίδια πλατφόρμα μπορεί να χρησιμοποιηθεί για business account, κάρτες, settlement και χρηματοδότηση.
Το 2026, για παράδειγμα, η Viva παρουσίασε υπηρεσία Advance Booking Factoring για τον τουριστικό κλάδο, με στόχο την παροχή ρευστότητας σε ξενοδοχεία και καταλύματα πριν από την έναρξη της σεζόν. Η υπηρεσία συνδέει payment data, κρατήσεις και χρηματοδότηση μέσα στο ίδιο ψηφιακό περιβάλλον.
Από marketing και product strategy άποψη, αυτό έχει ιδιαίτερη σημασία.
Η σχέση με τον πελάτη δεν τελειώνει όταν ολοκληρωθεί μια πληρωμή. Η πληρωμή γίνεται η είσοδος σε ένα μεγαλύτερο ecosystem υπηρεσιών.
Η επιστροφή στην κερδοφορία
Η τεχνολογική ανάπτυξη έχει πλέον αρχίσει να συνοδεύεται και από σαφέστερη βελτίωση των οικονομικών μεγεθών.
Για το 2025, η Viva.com ανακοίνωσε έσοδα €258,6 εκατ., αυξημένα κατά 26%, και gross profit €119,3 εκατ., αυξημένο κατά 34%. Το adjusted EBITDA πέρασε σε θετικό έδαφος, με ετήσια βελτίωση άνω των €42 εκατ.
Σύμφωνα με δημοσιευμένα στοιχεία για τις οικονομικές καταστάσεις του 2025, το EBITDA διαμορφώθηκε περίπου στα €16,8 εκατ., έναντι αρνητικού EBITDA το προηγούμενο έτος.
Παράλληλα, η Viva είχε ανακοινώσει ότι τα έσοδα του πρώτου τριμήνου του 2026 συνέχιζαν να αυξάνονται με ρυθμό 28%.
Για μια fintech που επί χρόνια επένδυε επιθετικά στην ανάπτυξη, η μετάβαση σε θετικό EBITDA αποτελεί ουσιαστικό σημείο ωρίμανσης.
Διαβάστε επίσης στο Market Insiders το νέο αφιέρωμα στην Ελένη Βρεττού που οδήγησε την CrediaBank σε μια νέα εποχή ανάπτυξης
Ο στόχος των public markets
Ο Καρώνης έχει αφήσει ανοιχτά και μεγαλύτερα σχέδια για το μέλλον.
Τον Σεπτέμβριο του 2025, παρουσιάζοντας τη στρατηγική της εταιρείας, δήλωνε ότι η Viva.com έχει κατασκευαστεί «for growth» και, τελικά, για τις public markets.
Αυτό δεν αποτελεί ανακοίνωση IPO ούτε εγγύηση ότι θα υπάρξει χρηματιστηριακή εισαγωγή σε συγκεκριμένο χρόνο. Δείχνει όμως την κλίμακα στην οποία η διοίκηση θέλει να τοποθετήσει την επόμενη φάση ανάπτυξης.
Η πρόκληση πλέον δεν είναι να αποδείξει ότι μπορεί να δημιουργηθεί ένα fintech στην Ελλάδα.
Αυτό έχει ήδη συμβεί.
Η πρόκληση είναι εάν μια εταιρεία με ελληνική αφετηρία μπορεί να εδραιωθεί ως πανευρωπαϊκή χρηματοοικονομική και τεχνολογική υποδομή.
Ένα ελληνικό brand με ευρωπαϊκή λογική
Η περίπτωση της Viva.com είναι ιδιαίτερα ενδιαφέρουσα και από πλευράς branding.
Το brand δεν προσπαθεί να στηριχθεί ιδιαίτερα στην ελληνική του προέλευση για να πουλήσει υπηρεσίες στις διεθνείς αγορές. Η ταυτότητα που χτίζει είναι περισσότερο European, technology-first και business-focused.
Για μια εταιρεία που δραστηριοποιείται σε δεκάδες χώρες, αυτό έχει λογική.
Το ελληνικό στοιχείο βρίσκεται στην αφετηρία και στην επιχειρηματική ιστορία. Το προϊόν όμως πρέπει να λειτουργεί το ίδιο αποτελεσματικά για έναν merchant στην Αθήνα, στο Λονδίνο, στη Λισαβόνα ή στη Βαλτική.
Αυτό αποτελεί ένα σημαντικό μάθημα για εταιρείες που θέλουν να αποκτήσουν πραγματική διεθνή παρουσία: η εξωστρέφεια δεν είναι απλώς μετάφραση ενός εγχώριου προϊόντος.
Απαιτεί product architecture, localization, compliance και positioning σχεδιασμένα εξαρχής για scale.
Από ελληνικό startup story σε ευρωπαϊκό technology story
Ο χαρακτηρισμός «ελληνικό success story» περιγράφει ένα μέρος μόνο της ιστορίας του Χάρη Καρώνη.
Η Viva ξεκίνησε στην Ελλάδα, όμως η επιχειρηματική της λογική εδώ και χρόνια είναι σαφώς ευρωπαϊκή.
Το γεγονός ότι το 2022 ένας όμιλος του μεγέθους της JPMorgan επένδυσε στην εταιρεία, η μετάβαση σε τραπεζική άδεια, η ανάπτυξη της Tap on Any Device τεχνολογίας, η επέκταση σήμερα σε 31 ευρωπαϊκές αγορές και η επιστροφή σε θετική λειτουργική κερδοφορία δείχνουν μια επιχείρηση που έχει περάσει αρκετά διαφορετικά στάδια ωρίμανσης.
Και στο κέντρο αυτής της διαδρομής παραμένει ο Χάρης Καρώνης.
Η ελληνική επιχειρηματικότητα έχει δημιουργήσει success stories και σε εντελώς διαφορετικούς τεχνολογικούς κλάδους. Στο Market Insiders διαβάστε επίσης: «Κρίστιαν Χατζημηνάς: Ο άνθρωπος πίσω από τη διεθνή εκτόξευση της THEON», για την επιχειρηματική πορεία που οδήγησε μια ελληνική εταιρεία αμυντικής τεχνολογίας στις διεθνείς αγορές και στο Euronext Amsterdam.
Γιατί η πορεία του Χάρη Καρώνη ξεχωρίζει
Η πορεία του Καρώνη δεν χαρακτηρίζεται από μία μόνο επιχειρηματική κίνηση.
Είναι μια διαδοχή μετασχηματισμών:
από software development σε transactional systems,
από transactional systems σε digital payments,
από payments σε neobank,
από neobank σε licensed banking platform,
και από εκεί σε μια ευρύτερη AI-powered financial technology infrastructure.
Ακριβώς αυτή η ικανότητα μετασχηματισμού είναι ίσως το πιο ενδιαφέρον χαρακτηριστικό της ιστορίας της Viva.com.
Η εταιρεία δεν προσπάθησε απλώς να γίνει μεγαλύτερη.
Σε διαφορετικά στάδια της πορείας της, προσπάθησε να γίνει διαφορετικού τύπου επιχείρηση.
Διαβάστε επίσης στο Primelife.gr: Μιχάλης Μαντζουράνης: Από τον Πειραιά στα €31,4 εκατ. – Η εκρηκτική άνοδος του Jackaroo
Το επόμενο κεφάλαιο για τον Χάρη Καρώνη και τη Viva.com
Η Viva.com του 2026 βρίσκεται ξανά σε φάση μετάβασης.
Η γεωγραφική παρουσία έχει αυξηθεί, το business model συνδυάζει πλέον payments, banking και financing, η AI ενσωματώνεται όλο και βαθύτερα στις λειτουργίες και η εταιρεία επιχειρεί να ενισχύσει τον ρόλο της ως ευρωπαϊκής payment infrastructure.
Παράλληλα, παραμένουν ανοιχτά ζητήματα εταιρικής διακυβέρνησης και σχέσεων μεταξύ των βασικών μετόχων, ενώ η φιλοδοξία για περαιτέρω διεθνή ανάπτυξη και ενδεχόμενη μελλοντική παρουσία στις κεφαλαιαγορές απαιτεί συνεχή εκτέλεση της στρατηγικής.
Αυτό όμως δεν αλλάζει το μέγεθος της διαδρομής που έχει ήδη πραγματοποιηθεί.
Από ένα software company που ξεκίνησε στην Αθήνα το 2000, η Viva.com έχει φθάσει να προσφέρει τεχνολογία πληρωμών σε 31 ευρωπαϊκές αγορές, να διαθέτει τραπεζική άδεια και να δημιουργεί προϊόντα που συνδυάζουν software, payments, data, banking και AI.
Για τον Χάρη Καρώνη, η επόμενη πρόκληση είναι μεγαλύτερη από την προηγούμενη: να μετατρέψει αυτή την τεχνολογική και γεωγραφική κλίμακα σε διατηρήσιμη ευρωπαϊκή ηγετική παρουσία.
Και ανεξάρτητα από το πώς θα διαμορφωθεί το επόμενο κεφάλαιο, η πορεία του έχει ήδη καταγράψει ένα από τα πιο χαρακτηριστικά παραδείγματα του πώς ελληνική τεχνογνωσία μπορεί να μετατραπεί σε πανευρωπαϊκό technology business.
Συχνές ερωτήσεις (FAQ) για τον Χάρη Καρώνη
Ποιος είναι ο Χάρης Καρώνης;
Ο Χάρης Καρώνης είναι ο Founder & CEO της Viva.com, της εταιρείας χρηματοοικονομικής τεχνολογίας που ξεκίνησε από την Ελλάδα και έχει εξελιχθεί σε πλατφόρμα πληρωμών, banking και financing με πανευρωπαϊκή παρουσία.
Πότε ιδρύθηκε η Viva;
Η Viva ιδρύθηκε το 2000. Αρχικά δραστηριοποιήθηκε στην ανάπτυξη software και transactional systems, ιδιαίτερα για τον τραπεζικό και χρηματοπιστωτικό κλάδο.
Σε πόσες χώρες δραστηριοποιείται η Viva.com;
Η τρέχουσα επίσημη παρουσία της Viva.com αναφέρει λύσεις σε 31 ευρωπαϊκές αγορές. Τον Μάιο του 2026 είχε ανακοινώσει επέκταση σε πέντε νέες χώρες, ανεβάζοντας τότε το επιχειρηματικό της αποτύπωμα στις 29.
Τι είναι το Tap on Any Device της Viva.com;
Είναι τεχνολογία που επιτρέπει την αποδοχή contactless πληρωμών σε συμβατές συσκευές χωρίς την ανάγκη αποκλειστικά παραδοσιακού αυτόνομου POS. Η Viva.com αναφέρει σήμερα υποστήριξη σε περισσότερες από 1.215 συσκευές.
Είναι η Viva.com τράπεζα;
Η Viva.com Group κατέχει τη VIVABANK BANKING S.A., πιστωτικό ίδρυμα αδειοδοτημένο από την Τράπεζα της Ελλάδος. Η σημερινή πλατφόρμα συνδυάζει payment acceptance, card issuing, καταθετικές και χρηματοδοτικές υπηρεσίες.
Πότε απέκτησε η Viva τραπεζική άδεια;
Το 2020 η Viva Wallet ολοκλήρωσε την εξαγορά της Praxia Bank, αποκτώντας πρόσβαση σε τραπεζική άδεια και διευρύνοντας τη δραστηριότητά της σε τραπεζικά και πιστωτικά προϊόντα.
Τι ποσοστό της Viva απέκτησε η JPMorgan;
Το 2022 η JPMorgan απέκτησε 48,5% της Viva Wallet, ενώ οι ιδρυτές διατήρησαν συνολικά πλειοψηφικό ποσοστό 51,5% μετά την ολοκλήρωση της συναλλαγής.
Πόσα έσοδα είχε η Viva.com το 2025;
Σύμφωνα με στοιχεία που ανακοίνωσε η εταιρεία το 2026, τα έσοδα του 2025 αυξήθηκαν κατά 26% στα €258,6 εκατ., ενώ το gross profit αυξήθηκε κατά 34% στα €119,3 εκατ. και το adjusted EBITDA πέρασε σε θετικό έδαφος.
Χρησιμοποιεί η Viva.com τεχνητή νοημοσύνη;
Ναι. Η εταιρεία αναφέρει χρήση AI σε λειτουργίες όπως onboarding, KYC, credit assessment και customer service. Το 2025 είχε επίσης ανακοινώσει ότι περισσότερο από 85% των customer inquiries διαχειριζόταν μέσω AI agents.
Σχεδιάζει η Viva.com είσοδο στο χρηματιστήριο;
Δεν έχει ανακοινωθεί συγκεκριμένο IPO. Ωστόσο, ο Χάρης Καρώνης έχει δηλώσει ότι η εταιρεία χτίζεται για ανάπτυξη και, τελικά, για τις public markets, παρουσιάζοντας αυτό ως μακροπρόθεσμη κατεύθυνση και όχι ως ανακοινωμένη χρηματιστηριακή εισαγωγή.
Γεννημένος στην Αθήνα, στις αρχές της δεκαετίας του ’90, έχοντας ήδη πατήσει τα 30, ο υποφαινόμενος, με σπουδές στην Ψυχολογία, παραμένει ανήσυχος, ανικανοποίητος, λάτρης της συνεχούς αναζήτησης, μανιώδης συλλέκτης αντικειμένων που σχετίζονται με τις προσφιλείς του δραστηριότητες.