Ναταλί Κάκκαβα: Παρέμβαση για το ιδιωτικό χρέος των 420,9 δισ. ευρώ και την πίεση στα νοικοκυριά
Το ιδιωτικό χρέος στην Ελλάδα παραμένει μία από τις σημαντικότερες προκλήσεις για την οικονομική σταθερότητα των νοικοκυριών και των επιχειρήσεων. Παρά τη βελτίωση ορισμένων μακροοικονομικών δεικτών, οι συσσωρευμένες υποχρεώσεις εξακολουθούν να περιορίζουν τις οικονομικές δυνατότητες σημαντικού αριθμού πολιτών.
Σύμφωνα με τα στοιχεία του ΙΟΒΕ, το συνολικό ιδιωτικό χρέος διαμορφώθηκε στα 420,9 δισ. ευρώ το πρώτο τρίμηνο του 2026, ενώ τα ληξιπρόθεσμα χρέη και τα μη εξυπηρετούμενα δάνεια ανήλθαν στα 238,6 δισ. ευρώ.
Την κοινωνική πλευρά αυτών των μεγεθών αναδεικνύει η δημοσιογράφος και ανεξάρτητη δημοτική σύμβουλος Σαρωνικού Ναταλί Κάκκαβα, μέσα από άρθρο της στο OpinionFeed. Η τοποθέτησή της επικεντρώνεται στην οικονομική πίεση που αντιμετωπίζουν οικογένειες, εργαζόμενοι και μικροί επαγγελματίες, θέτοντας το ερώτημα κατά πόσο η οικονομική ανάπτυξη αποτυπώνεται ουσιαστικά στην καθημερινότητά τους.
Περιεχόμενα
ToggleΙδιωτικό χρέος: Τι αποκαλύπτουν τα στοιχεία για το 2026
Το ύψος του ιδιωτικού χρέους αποτυπώνεται στο τρίτο τριμηνιαίο δελτίο του Ιδρύματος Οικονομικών και Βιομηχανικών Ερευνών (ΙΟΒΕ), το οποίο παρουσιάστηκε σε συνεργασία με την Cepal.
Σύμφωνα με τα επίσημα δεδομένα, το συνολικό ποσό έφτασε τα 420,9 δισ. ευρώ το πρώτο τρίμηνο του 2026, αντιστοιχώντας περίπου στο 169% του ελληνικού ΑΕΠ.
Σε ετήσια βάση, η αύξηση διαμορφώθηκε στα 22,1 δισ. ευρώ.
Ωστόσο, η άνοδος του συνολικού ιδιωτικού χρέους δεν πρέπει να ερμηνεύεται αποκλειστικά ως αύξηση των οικονομικών αδυναμιών.
Το ΙΟΒΕ επισημαίνει ότι σημαντικό μέρος της μεταβολής συνδέεται με την επέκταση της εξυπηρετούμενης χρηματοδότησης, η οποία μπορεί να υποστηρίζει την οικονομική δραστηριότητα και τις επενδύσεις.
Η ουσιαστική πρόκληση εντοπίζεται κυρίως στις υποχρεώσεις που παραμένουν σε καθυστέρηση.
Από το συνολικό ιδιωτικό χρέος, τα 238,6 δισ. ευρώ αφορούσαν ληξιπρόθεσμες οφειλές και μη εξυπηρετούμενα δάνεια, ποσοστό περίπου 56,7%.
Αυτή η διάκριση είναι καθοριστική για την κατανόηση του προβλήματος, καθώς άλλο είναι ο δανεισμός που εξυπηρετείται κανονικά και άλλο οι οικονομικές υποχρεώσεις που έχουν συσσωρευτεί χωρίς να αποπληρώνονται σύμφωνα με τον αρχικό προγραμματισμό.
Ναταλί Κάκκαβα: Η οικονομική ανάπτυξη και η καθημερινότητα των πολιτών
Στην παρέμβασή της στο OpinionFeed για το ιδιωτικό χρέος, η Ναταλί Κάκκαβα εστιάζει στη διαφορά ανάμεσα στους θετικούς οικονομικούς δείκτες και στις δυσκολίες που αντιμετωπίζουν αρκετοί πολίτες.
Η βασική προβληματική που αναδεικνύει αφορά το κατά πόσο μια οικονομία μπορεί να θεωρείται πραγματικά ισχυρή όταν σημαντικό μέρος των νοικοκυριών δυσκολεύεται να ανταποκριθεί στις υποχρεώσεις του.
Η συζήτηση δεν περιορίζεται στα τραπεζικά δάνεια.
Περιλαμβάνει φορολογικές οφειλές, ασφαλιστικές εισφορές, στεγαστικές υποχρεώσεις και ένα ευρύτερο περιβάλλον αυξημένων καθημερινών δαπανών.
Όπως υποστηρίζει η ίδια, η αξιολόγηση της οικονομικής προόδου χρειάζεται να λαμβάνει υπόψη και την πραγματική δυνατότητα των πολιτών να καλύπτουν τις ανάγκες τους.
Πρόκειται για μια κοινωνικοοικονομική προσέγγιση που συμπληρώνει την εικόνα των μακροοικονομικών δεδομένων, χωρίς να αναιρεί τη σημασία τους.
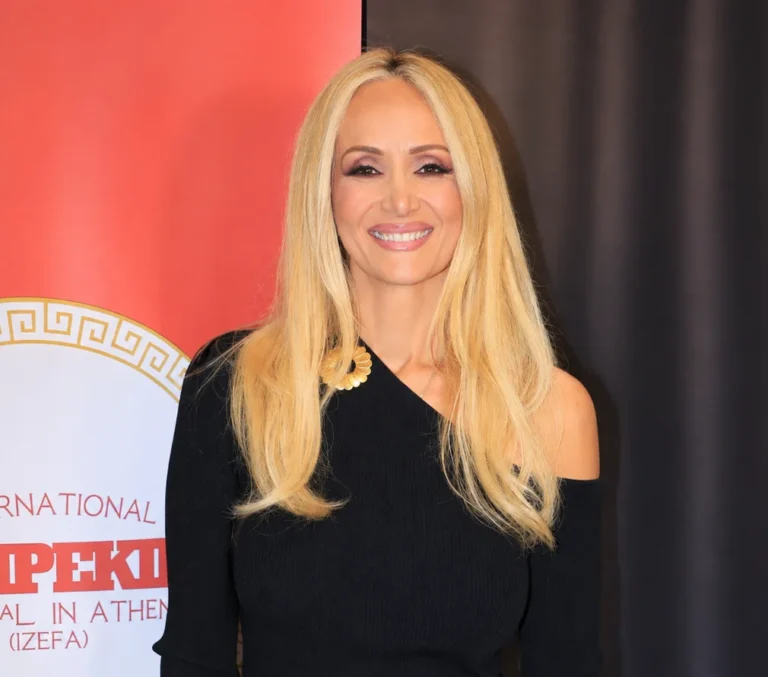
Η Ναταλί Κάκκαβα αναδεικνύει την κοινωνική διάσταση του ιδιωτικού χρέους και την οικονομική πίεση που αντιμετωπίζουν τα νοικοκυριά.
Πώς το ιδιωτικό χρέος πιέζει τα ελληνικά νοικοκυριά
Η εξυπηρέτηση των οικονομικών υποχρεώσεων αποτελεί σταθερό μέρος του οικογενειακού προϋπολογισμού.
Για νοικοκυριά που διαθέτουν επαρκές εισόδημα και περιορισμένο δανεισμό, η αποπληρωμή μπορεί να πραγματοποιείται χωρίς ιδιαίτερες δυσκολίες.
Η κατάσταση διαφοροποιείται όταν οι μηνιαίες δόσεις, οι φορολογικές υποχρεώσεις και οι βασικές δαπάνες απορροφούν μεγάλο μέρος των διαθέσιμων χρημάτων.
Σε τέτοιες περιπτώσεις, οι οικογένειες ενδέχεται να περιορίζουν άλλες αγορές, να αναβάλλουν δαπάνες ή να δυσκολεύονται να δημιουργήσουν ένα οικονομικό απόθεμα για απρόβλεπτες ανάγκες.
Το κόστος ζωής και οι οικογενειακές υποχρεώσεις
Οι δαπάνες για τρόφιμα, ενέργεια, μετακινήσεις και υπηρεσίες επηρεάζουν το ποσό που απομένει κάθε μήνα για την κάλυψη παλαιότερων οφειλών.
Το ζήτημα γίνεται περισσότερο σύνθετο για οικογένειες με παιδιά, καθώς στον προϋπολογισμό προστίθενται ανάγκες εκπαίδευσης, ένδυσης και εξωσχολικών δραστηριοτήτων.
Η Ναταλί Κάκκαβα έχει αναδείξει και σε προηγούμενη δημόσια τοποθέτησή της την οικονομική πίεση που αντιμετωπίζουν οι οικογένειες με δύο παιδιά, εστιάζοντας στη σχέση ανάμεσα στις καθημερινές δαπάνες και στις πραγματικές δυνατότητες του οικογενειακού εισοδήματος.
Η συγκεκριμένη παρέμβαση συνδέεται με το ευρύτερο πρόβλημα του ιδιωτικού χρέους, καθώς οι αυξημένες ανάγκες περιορίζουν το περιθώριο οικονομικής ευελιξίας.
Δεν αντιμετωπίζουν, βέβαια, όλα τα νοικοκυριά τις ίδιες συνθήκες. Η οικονομική επιβάρυνση εξαρτάται από το συνολικό εισόδημα, τα περιουσιακά στοιχεία, το μέγεθος της οικογένειας και τις ήδη υπάρχουσες υποχρεώσεις.
Στέγαση και διαθέσιμο εισόδημα
Η κατοικία αποτελεί μία από τις σημαντικότερες δαπάνες για πολλές οικογένειες.
Τα υψηλά ενοίκια και το κόστος εξυπηρέτησης στεγαστικών δανείων μπορούν να περιορίσουν σημαντικά τα χρήματα που απομένουν για τις υπόλοιπες ανάγκες.
Όταν ένα νοικοκυριό διαθέτει παράλληλα καταναλωτικά δάνεια ή παλαιότερες φορολογικές οφειλές, η συνολική οικονομική πίεση μπορεί να αυξάνεται.
Η δυσκολία γίνεται μεγαλύτερη όταν προκύπτει μια απρόβλεπτη δαπάνη ή μια προσωρινή μείωση εισοδήματος.
Η στεγαστική επιβάρυνση δεν συνδέεται πάντοτε με τη δημιουργία χρέους. Μπορεί, ωστόσο, να μειώνει τη δυνατότητα ενός νοικοκυριού να εξυπηρετεί άλλες υποχρεώσεις με συνέπεια.
Εφορία και ασφαλιστικά ταμεία: Σημαντικό μέρος των ληξιπρόθεσμων οφειλών
Το ιδιωτικό χρέος στην Ελλάδα δεν αφορά αποκλειστικά τις τράπεζες.
Ένα ιδιαίτερα σημαντικό μέρος των ληξιπρόθεσμων υποχρεώσεων συνδέεται με τη φορολογική διοίκηση και τους φορείς κοινωνικής ασφάλισης.
Σύμφωνα με τα στοιχεία του ΙΟΒΕ, οι συγκεκριμένες οφειλές αντιπροσώπευαν σχεδόν το 70% του συνόλου των ληξιπρόθεσμων και μη εξυπηρετούμενων υποχρεώσεων.
Αυτό αναδεικνύει την ανάγκη να εξετάζεται το πρόβλημα πέρα από τα στεγαστικά και καταναλωτικά δάνεια.
Οι ανεξόφλητοι φόροι και οι ασφαλιστικές εισφορές μπορούν επίσης να επηρεάσουν την οικονομική κατάσταση φυσικών προσώπων και επαγγελματιών.
Τι συμβαίνει όταν οι οφειλές συσσωρεύονται;
Η καθυστέρηση στην πληρωμή οικονομικών υποχρεώσεων μπορεί, ανάλογα με το είδος τους, να δημιουργήσει πρόσθετες επιβαρύνσεις.
Τόκοι, προσαυξήσεις και ενδεχόμενες διαδικασίες αναγκαστικής είσπραξης μπορούν να δυσκολέψουν περισσότερο την αποπληρωμή.
Έτσι, μια αρχική οικονομική δυσκολία ενδέχεται να εξελιχθεί σε μακροχρόνιο πρόβλημα.
Η ύπαρξη διαθέσιμων διαδικασιών ρύθμισης μπορεί να προσφέρει λύσεις σε ορισμένες περιπτώσεις, όμως η αποτελεσματικότητά τους εξαρτάται από το ύψος της οφειλής και τις πραγματικές οικονομικές δυνατότητες του οφειλέτη.
Η διαχείριση των χρεών απαιτεί επομένως εξατομικευμένη προσέγγιση και όχι την εφαρμογή μιας ενιαίας λύσης για όλους.
Ποιες είναι οι συνέπειες για την κατανάλωση και την ελληνική αγορά;
Η οικονομική κατάσταση των νοικοκυριών συνδέεται άμεσα με τη λειτουργία της αγοράς.
Όταν μεγάλο μέρος του εισοδήματος κατευθύνεται στην αποπληρωμή υποχρεώσεων, περιορίζεται το διαθέσιμο ποσό για άλλες αγορές.
Αυτό μπορεί να επηρεάσει την κατανάλωση προϊόντων και υπηρεσιών, ιδιαίτερα σε κλάδους που εξαρτώνται από την εγχώρια ζήτηση.
Αντίστοιχα, οι επιχειρήσεις που αντιμετωπίζουν δυσκολίες ρευστότητας μπορεί να αναβάλουν επενδύσεις, να περιορίσουν λειτουργικές δαπάνες ή να καθυστερήσουν σχέδια ανάπτυξης.
Οι συνέπειες δεν είναι ίδιες σε όλους τους τομείς της οικονομίας. Εξαρτώνται από την έκταση του προβλήματος και τη δυνατότητα των επιχειρήσεων να προσαρμόζονται.
Ωστόσο, η συσσώρευση ληξιπρόθεσμων οφειλών αποτελεί παράγοντα που χρειάζεται συστηματική παρακολούθηση.
Η Ναταλί Κάκκαβα συνδέει αυτή την πραγματικότητα με το ζήτημα της κοινωνικής συνοχής, υποστηρίζοντας ότι η οικονομική ανασφάλεια μπορεί να επηρεάζει ευρύτερα την καθημερινή ζωή των πολιτών.
Η σημασία της βιώσιμης διαχείρισης του ιδιωτικού χρέους
Η αντιμετώπιση του ιδιωτικού χρέους αποτελεί σύνθετη οικονομική και κοινωνική πρόκληση.
Από τη μία πλευρά, είναι σημαντικό να διατηρείται η δυνατότητα χρηματοδότησης νοικοκυριών και επιχειρήσεων που μπορούν να ανταποκριθούν στις υποχρεώσεις τους.
Από την άλλη, οι μακροχρόνιες ληξιπρόθεσμες οφειλές απαιτούν λύσεις που να λαμβάνουν υπόψη την πραγματική οικονομική κατάσταση των οφειλετών.
Οι βιώσιμες ρυθμίσεις, η έγκαιρη ενημέρωση και η αποφυγή νέας συσσώρευσης χρεών αποτελούν σημαντικά εργαλεία αντιμετώπισης του προβλήματος.
Παράλληλα, χρειάζεται να διακρίνονται οι προσωρινές δυσκολίες ρευστότητας από τις περιπτώσεις στις οποίες η αποπληρωμή δεν είναι εφικτή με τους υφιστάμενους όρους.
Η σωστή αξιολόγηση αυτών των διαφορών μπορεί να συμβάλει στην επιλογή καταλληλότερων λύσεων.
Για αναλυτικότερη αποτύπωση των οικονομικών μεγεθών, τα σχετικά δεδομένα παρουσιάζονται στο τρίτο τριμηνιαίο δελτίο του ΙΟΒΕ για το ιδιωτικό χρέος στην ελληνική οικονομία.
Συχνές ερωτήσεις (FAQ) για το ιδιωτικό χρέος στην Ελλάδα
Πόσο είναι το συνολικό ιδιωτικό χρέος στην Ελλάδα το 2026;
Σύμφωνα με το ΙΟΒΕ, το συνολικό ιδιωτικό χρέος στην Ελλάδα ανήλθε στα 420,9 δισ. ευρώ το πρώτο τρίμηνο του 2026. Το ποσό περιλαμβάνει υποχρεώσεις νοικοκυριών και επιχειρήσεων, τόσο εξυπηρετούμενες όσο και ληξιπρόθεσμες.
Πόσο από το ιδιωτικό χρέος είναι ληξιπρόθεσμο;
Τα ληξιπρόθεσμα χρέη και τα μη εξυπηρετούμενα δάνεια διαμορφώθηκαν στα 238,6 δισ. ευρώ το πρώτο τρίμηνο του 2026, αντιπροσωπεύοντας περίπου το 56,7% του συνολικού ιδιωτικού χρέους.
Πώς επηρεάζει το ιδιωτικό χρέος τα ελληνικά νοικοκυριά;
Οι συσσωρευμένες οφειλές μπορεί να περιορίσουν το διαθέσιμο οικογενειακό εισόδημα, ιδιαίτερα όταν συνδυάζονται με αυξημένες στεγαστικές και καθημερινές δαπάνες. Η επιβάρυνση εξαρτάται από το ύψος των χρεών, τα εισοδήματα και τη συνολική οικονομική κατάσταση κάθε νοικοκυριού.
Γιατί το ιδιωτικό χρέος επηρεάζει την ελληνική οικονομία;
Όταν νοικοκυριά και επιχειρήσεις δυσκολεύονται να εξυπηρετήσουν τις υποχρεώσεις τους, μπορεί να περιορίζουν την κατανάλωση και τις επενδύσεις. Οι επιπτώσεις επεκτείνονται δυνητικά στη ζήτηση, στη ρευστότητα και στην οικονομική δραστηριότητα.
Πώς μπορούν να αντιμετωπιστούν οι ληξιπρόθεσμες οφειλές;
Η αντιμετώπιση εξαρτάται από το είδος και το ύψος του χρέους, καθώς και από τη δυνατότητα αποπληρωμής. Διαθέσιμες διαδικασίες ρύθμισης, οικονομικός προγραμματισμός και κατάλληλη επαγγελματική καθοδήγηση μπορούν να βοηθήσουν στην αξιολόγηση βιώσιμων επιλογών.
Το ιδιωτικό χρέος ως πρόκληση για την καθημερινότητα και την ανάπτυξη
Το ιδιωτικό χρέος των 420,9 δισ. ευρώ αποτυπώνει το μέγεθος των οικονομικών υποχρεώσεων του ιδιωτικού τομέα στην Ελλάδα.
Η ουσιαστική διάσταση του προβλήματος, ωστόσο, βρίσκεται στις ληξιπρόθεσμες οφειλές και στις επιπτώσεις που μπορεί να έχουν στη δυνατότητα των πολιτών να διατηρούν την οικονομική τους σταθερότητα.
Η παρέμβαση της Ναταλί Κάκκαβα επαναφέρει στο προσκήνιο τη σημασία της κοινωνικής διάστασης της ανάπτυξης και της ανάγκης να εξετάζεται η οικονομική πρόοδος σε συνδυασμό με την καθημερινότητα των νοικοκυριών.
Η ισορροπία ανάμεσα στη χρηματοδότηση της οικονομίας, στη βιώσιμη αποπληρωμή των υποχρεώσεων και στην προστασία των οικονομικά ευάλωτων πολιτών αποτελεί βασική πρόκληση για την επόμενη περίοδο.
Γεννημένος στην Αθήνα, στις αρχές της δεκαετίας του ’90, έχοντας ήδη πατήσει τα 30, ο υποφαινόμενος, με σπουδές στην Ψυχολογία, παραμένει ανήσυχος, ανικανοποίητος, λάτρης της συνεχούς αναζήτησης, μανιώδης συλλέκτης αντικειμένων που σχετίζονται με τις προσφιλείς του δραστηριότητες.